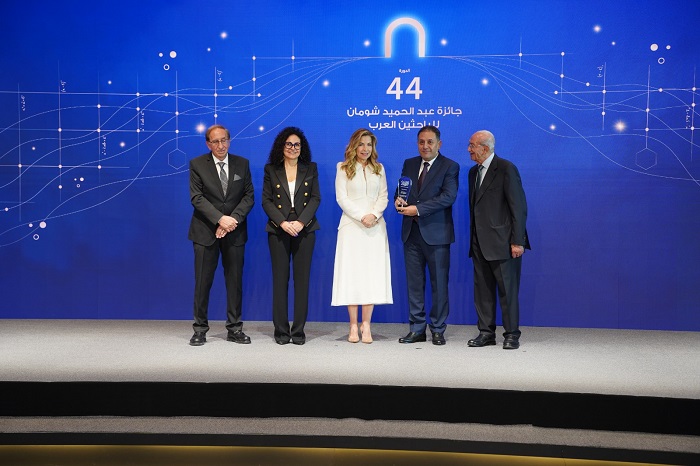
فاز الباحث الفلسطيني الدكتور معز جميل عبدالجبار أبو عليا بجائزة عبد الحميد شومان للباحثين العرب لعام 2026، في دورتها الرابعة والأربعين، عن موضوع "الإفصاح المالي والإداري"، ضمن حقل العلوم الاقتصادية والإدارية. وجاء اسمه بين 12 باحثًا وباحثة اختارتهم المؤسسة من مختلف البلدان العربية، بعد عملية تحكيم علمي شملت 360 طلبًا من الطلبات المستوفية لشروط التقييم، من أصل 656 طلبًا مكتملًا استقبلتها الدورة.
ويأتي فوز أبو عليا في مجال يتصل بواحدة من القضايا الأساسية في المحاسبة والإدارة والاقتصاد: كيف تؤثر المعلومات التي تقدمها الشركات، وطريقة الإفصاح عنها، في قدرة المستثمرين على تقييم أدائها، وفي طبيعة العلاقة بين الشركات والمساهمين والأسواق المالية؟ وتوضح أبحاثه المنشورة أن اهتمامه لا يقف عند الإفصاح بوصفه إجراءً محاسبيًا، بل يمتد إلى علاقته بحوكمة الشركات، وجودة التقارير المالية، وعدم تماثل المعلومات، وتكلفة رأس المال، والإفصاح عن المسؤولية الاجتماعية.
ووفق البيانات الواردة في ملفه التعريفي ضمن كتيب الجائزة، وُلد أبو عليا عام 1970، وحصل على بكالوريوس الإدارة من جامعة عمّان الأهلية في الأردن عام 1994، ثم الماجستير في المحاسبة والتمويل من الأكاديمية العربية للعلوم المالية والمصرفية عام 1997، والدكتوراه في الاقتصاد التطبيقي والمحاسبة من الجامعة الحرة في بروكسل ببلجيكا عام 2010. وأشارت حيثيات الجائزة إلى تكامل عناصر التميز في أبحاثه، ونشرها في أوعية علمية دولية متميزة، وثراء إنتاجه البحثي وتخصصه الواضح في موضوع الجائزة وأهدافها.
وتتركز مساهمة الباحث، بحسب وصف النتاج العلمي في الكتيب، على دراسة محددات الإفصاح المالي وغير المالي ودوره في تعزيز الشفافية وجودة التقارير المالية وكفاءة الأسواق، في الاقتصادات المتقدمة والنامية، وبخاصة في البيئة العربية. كما يتناول أثر الحوكمة المؤسسية ولجان التدقيق وجودة التدقيق في تحسين الإفصاح وتعزيز موثوقية المعلومات المحاسبية، إلى جانب الإفصاح عن المسؤولية الاجتماعية والاستدامة وعلاقته بتكلفة رأس المال وثقة المستثمرين، وأثر تطبيق المعايير الدولية للتقارير المالية في ممارسات الإفصاح وجودة التقارير في المنطقة العربية.
وتقدم أبحاث أبو عليا المنشورة مثالًا تطبيقيًا على هذا المسار. ففي دراسة مشتركة مع أسامة عواد، نُشرت في مجلة جامعة النجاح للأبحاث عام 2022 بعنوان "أثر حوكمة الشركات وجودة الإفصاح على عدم تناظر المعلومات في بورصة فلسطين"، تناول الباحثان الشركات المدرجة في بورصة فلسطين خلال الفترة من 2006 إلى 2017، باستثناء البنوك. واعتمدا على التقارير السنوية للشركات وتقارير التداول الصادرة عن البورصة، لفحص العلاقة بين ممارسات الحوكمة وجودة الإفصاح من جهة، وعدم تماثل المعلومات من جهة أخرى.
ويشير مفهوم عدم تماثل المعلومات في هذا السياق إلى تفاوت المعلومات المتاحة للأطراف المتعاملة في السوق؛ إذ قد يمتلك طرف معلومات لا تتوافر بالقدر نفسه لدى الطرف الآخر. وتبحث الدراسة أثر هذا التفاوت في كفاءة السوق، وسيولة الأسهم ومخاطرها، وتكلفة رأس المال. وهي لا تكتفي بعرض المشكلة، بل تختبر صلتها بعناصر محددة في حوكمة الشركات، من بينها حجم لجنة التدقيق وتركيز الملكية، وبجودة الإفصاح المالي والإفصاح الاختياري.
وأظهرت النتائج أن عدم تماثل المعلومات ينخفض مع زيادة حجم لجنة التدقيق، ويرتفع مع تركز الملكية. كما وجدت الدراسة أن تحسين جودة التقارير السنوية من خلال الإفصاح الاختياري يرتبط بانخفاض عدم تماثل المعلومات في بورصة فلسطين. وأشارت كذلك إلى وجود أثر ذي دلالة إحصائية للاستحقاقات الاختيارية في القوائم المالية على هذه المشكلة. وبذلك تضع الدراسة مجموعة من ممارسات الحوكمة والإفصاح موضع الاختبار في سوق مالية عربية محددة، مستندة إلى بيانات فعلية منشورة، لا إلى نقاش نظري مجرد.
ويظهر محور آخر من محاور أبحاثه في دراسة العلاقة بين الإفصاح وتكلفة رأس المال. فالإفصاح لا يتعلق فقط بما يعرفه المستثمر عن الشركة، وإنما يشمل أيضًا كيفية ارتباط جودة المعلومات المنشورة بتقدير المخاطر وتكلفة التمويل. وفي هذا الإطار، تناولت دراسة مشتركة لأبو عليا وزملائه أثر الإفصاح الاختياري والتحفظ المحاسبي في تكلفة رأس المال، مستندة إلى بيانات شركات مدرجة في بورصة فلسطين. وخلصت الدراسة إلى وجود علاقة سلبية بين الإفصاح الاختياري والتحفظ المحاسبي من جهة، وتكلفة رأس المال من جهة أخرى، وفق النتائج التي توصلت إليها العينة محل البحث.
ولا يقتصر اهتمامه على التقارير المالية بالمعنى الضيق؛ إذ يمتد إلى المعلومات غير المالية التي تنشرها الشركات عن مسؤوليتها الاجتماعية واستدامتها. وهذه المساحة من الإفصاح تتيح دراسة ما تكشفه الشركات عن مسؤولياتها وأنشطتها خارج المؤشرات المحاسبية التقليدية، والعوامل التي قد ترتبط باختلاف مستويات هذا الإفصاح من شركة إلى أخرى. وفي هذا الاتجاه، تناولت أبحاثه محددات الإفصاح عن المسؤولية الاجتماعية في الشركات الفلسطينية، وكذلك العلاقة بين فاعلية لجان التدقيق والإفصاح عن المسؤولية الاجتماعية، مع بحث دور جودة التدقيق في هذه العلاقة.
ومن الموضوعات الأخرى التي تتصل بمساره البحثي تطبيق المعايير الدولية للتقارير المالية، وما يرتبط بها من تطوير ممارسات الإفصاح وجودة التقارير. ويجمع هذا المحور مع أبحاث الحوكمة والتدقيق والشفافية اهتمامٌ بخصائص المعلومات المحاسبية، والآليات المؤسسية التي تؤثر في إعدادها ومراجعتها والإفصاح عنها. غير أن النتائج لا يمكن تعميمها تلقائيًا على جميع الأسواق؛ فكل دراسة ترتبط بعينتها والفترة الزمنية التي تناولتها والمنهج الذي اعتمدته.
وتكشف هذه الموضوعات، في مجملها، عن مسار بحثي يدرس الإفصاح المالي والإداري من زوايا متكاملة: المعلومات التي تقدمها الشركات، وجودة التقارير التي تنشرها، ودور الحوكمة ولجان التدقيق في البيئة المؤسسية، وعلاقة الإفصاح بتكلفة رأس المال وثقة المستثمرين، ثم اتساع نطاقه ليشمل المسؤولية الاجتماعية والاستدامة. وهي المحاور التي يوردها ملف الجائزة بوصفها أبرز ملامح مساهمة أبو عليا العلمية.
وبفوزه بجائزة عبد الحميد شومان، يُكرَّم نتاج بحثي يتناول قضية تتقاطع فيها المحاسبة مع الإدارة والاقتصاد، ويختبر أثر الإفصاح والحوكمة في سوق مالية عربية من خلال دراسات تطبيقية. أما القيمة التفصيلية لكل نتيجة، وحدود تعميمها، فتظل مرتبطة بما تعرضه الأبحاث المنشورة من بيانات ومناهج واستنتاجات، وهو ما يجعل الرجوع إلى الدراسات نفسها ضروريًا لفهم ما تثبته بالفعل، وما تتركه مفتوحًا لمزيد من البحث.